

রিয়েল-টাইম ডেটা প্ল্যাটফর্ম দিয়ে ফাইনেনশিয়াল ফ্রড লড়াই, একটি অপরিহার্য হোয়াইটপেপার যা ফাইনেনশিয়াল ফ্রডের সর্বশেষ ট্রেন্ডস্পটলাইট করে, কোম্পানিগুলো কীভাবে কার্যকরভাবে প্রতিকার করতে পারে, এবং কীভাবে রিডিস ব্যবসা لتلك লক্ষ্যগুলো অর্জনে সাহায্য করছে। নিচে ফ্রি ডাউনলোড করুন।
ফ্রড মহামারি বাস্তব এবং ফাইনেনশিয়াল ইনস্টিটিউশনগুলো সাইবার ক্রিমিন্যালদের চলমান প্রহার এবং পরিবর্তনশীল تاکটিকের সাথে তাল মিলাতে পারছে না। যেহেতু গ্লোবাল ফাইনেনশিয়াল সার্ভিসেস ল্যান্ডস্কেপ বিকশিত হচ্ছে, ফ্রডস্টাররা ডিজিটাল ব্যাংকিং ট্রান্সফর্মেশনের সাথে তাল মিলিয়ে চলছে, কাস্টোমারদের আইডেন্টিটি চুরি বা নকল করার নতুন উপায় খুঁজে বের করছে, এবং ফ্রড করছে।
মহামারীর পর, প্রায় ৩৫% রিটেল ব্যাংকিং কাস্টোমার তাদের অনলাইন ব্যাংকিং ব্যবহার বাড়িয়েছে (Deloitte, 2020), এর আডাপশনে একটি কোয়ান্টাম লিপ সৃষ্টি করে। আরও কী, বিশ্বের জনসংখ্যার প্রায় ৫৩% ২০২৬ সালের মধ্যে ডিজিটাল ব্যাংকিং ব্যবহার করবে এমন আশা করা হচ্ছে (Juniper Green, 2021)।
যেহেতু কনসিউমাররা ডিজিটাল ব্যাংকিং-এ রূপান্তরিত হচ্ছে, অনলাইন ফ্রড বেড়েছে এবং পরিস্থিতি খারাপ হচ্ছে। সাম্প্রতিক সার্ভে হাইলাইট করে যে ৪৭% বიზনেস গত কয়েক বছরে ফ্রড অভিজ্ঞতা করেছে (PwC, 2020), তাদের প্রায় ৪২ বিলিয়ন ডলার ক্ষতিগ্রস্ত করে।
ব্যাংক এবং পেমেন্ট প্রসেসররা ফ্রড ঘটা előtt ডিটেক্ট করার জন্য কঠোর পরিশ্রম করছে কিন্তু ক্রিমিন্যালদের বিকশিত تاکটিকের সাথে তাল মিলাতে পারছে না। এর কারণ হলো তাদের স্ট্যাটিক নলেজ-ভিত্তিক আইডেন্টিটি ভ্যালিডেশন, রুলস-ভিত্তিক সিস্টেম, পাশাপাশি স্লো, সাইলোড সিস্টেমগুলোর প্রতি অবিচ্ছিন্ন নির্ভরশীলতা যা ফ্রড ঘটতে দেয় একটি চ্যানেলের মাধ্যমে অন্যগুলোর সাথে সংযোগ ছাড়া।
রুলস-ওনলি সিস্টেম কার্যকরভাবে সিম্পল, নন-চেঞ্জিং, নOWN প্যাটার্ন ডিটেক্ট করে যেন ব্ল্যাক লিস্ট বা ইউজার পারচেস প্রোফাইল হিস্টরি ভ্যালিডেট করা। তবে সেগুলো রিস্ককে নরমাল বিহেভিয়ার থেকে আলাদা করতে স্ট্রাগল করে।
আইডেন্টিটি থেফট, অ্যাকাউন্ট টেকওভার, এবং লেগেসি সিস্টেমের রিজিডিটি সেগুলোকেও রিয়েল-ওয়ার্ল্ড সিনারিওর সাথে অভিযোজিত হতে অক্ষম করে। ব্যাংক এবং ফাইনেনশিয়াল সার্ভিসেস ইনস্টিটিউশনগুলোর ডিজিটাল আইডেন্টিটি ব্যবহার করতে হবে এবং একটি মাল্টিলেয়ার পদ্ধতিতে ট্রানজিশন করতে হবে যা রুলস-ভিত্তিক ফ্রড ডিটেকশন সিস্টেমকে উন্নত করবে কমপ্লিমেন্টারি মেকানিজম যোগ করে, যেন AI/ML ট্রানজ্যাকশন রিস্ক স্কোরিং, স্ট্যাটিস্টিক্যাল অ্যানালিসিস, এবং অ্যানোমালি ডিটেকশন।
মেশিন লার্নিং (ML) অ্যালগরিদম এবং আর্টিফিশিয়াল ইন্টেলিজেন্স (AI) প্রেডিক্টিভ মডেল Evolve এবং লার্ন করতে পারে যেহেতু সেগুলো হিস্টরিক্যাল এবং রিয়েল-টাইম ট্রানজ্যাকশনাল ইনফরমেশন অ্যানালাইজ এবং ডিটেক্ট করে ফ্রড। তবে, ডেটা পাইপলাইনের আকার এবং জটিলতার কারণে, AI/ML-এর সফল বাস্তবায়ন শুধু সঠিক মডেলের ওপর নির্ভর করে না বরং সারাউন্ডিং ডেটা ইনফ্রাস্ট্রাকচারের পারফরম্যান্স এবং রেজিলিয়েন্সের ওপরও।
ট্রানজ্যাকশন ফ্রড
অনলাইন ব্যাংকিং-এ উল্কাপাতন শিফট-এর কারণে সব ধরনের অনলাইন ফ্রডে বৃদ্ধি হয়েছে। সাম্প্রতিক অধ্যয়ন পরিস্থিতির গৌরবতা আন্ডারলাইন করে, হাইলাইট করে যে ৩৩% ইউএস ব্যাংকদের ফ্রড কস্ট ২০২১-এ অনলাইন ব্যাংকিং থেকে আসে – ২০২০ থেকে ২৬% বৃদ্ধি (ABA Banking Journal, 2022)।
এবং ২০২১ সালের প্রথম কোয়ার্টারে, অনলাইন ব্যাংকিং সব ব্যাংকিং ট্রানজ্যাকশনের ৯৬% বানায়, যেটি ফ্রড অ্যাটেম্পটের ৯৩% একাউন্ট করে (Security, 2021)।
অনেক ফাইনেনশিয়াল সার্ভিসেস অর্গানাইজেশন ML এবং AI টেকনোলজিতে রুখ করছে ফ্রড লড়াইয়ে এবং ডেটা সিকিউরিটি শক্তিশালী করতে। AI/ML মডেল সফিস্টিকেটেড ম্যাথেমেটিক্যাল এবং স্ট্যাটিস্টিক্যাল অ্যালগরিদম ব্যবহার করে প্যাটার্ন এবং ডিরাইভড ইনফারেন্স এক্সপ্লয়েট করে রিস্ক আইডেন্টিফাই করতে এবং দ্রুত একটি র্যাঙ্ক অর্ডার এবং স্কোর নির্ধারণ করতে একটি নির্দিষ্ট আউটকামের রিলেটিভ লikelihod-এর। এই অ্যালগরিদমগুলো ব্যবহৃত হয় ট্রানজ্যাকশনের ইনডিভিজুয়াল কম্পোনেন্ট অ্যানালাইজ করতে এবং এর প্রোবেবিলিটি নির্ধারণ করতে যে এটি অনঅথরাইজড, ফ্রডুলেন্ট, বা চুরি করা ক্রেডিট কার্ড থেকে আসছে।
AI/ML মডেল অ্যালগরিদম প্রতিটি ইটেরেশনে লার্ন করতে পারে, পূর্ববর্তী ট্রানজ্যাকশন থেকে ডিরাইভড ইনফারেন্স স্টোর করে, যা সময়ের সাথে সাথে, রিস্ক অसेসমেন্ট এবং স্কোরিং-এর Accuracy উন্নত করে। সেগুলো পরিবর্তনশীল বায়োমেট্রিক বিহেভিয়ার এবং ট্রানজ্যাকশন প্যাটার্নের সাথে অভিযোজিত হতে পারে নতুন ফ্রড সিনারিও হ্যান্ডেল করতে।
AI/ML ব্যবহার করে, ফাইনেনশিয়াল ইনস্টিটিউশনরা একটি অটোমেটেড ট্রানজ্যাকশন স্কোরিং সিস্টেম লিভারেজ করতে পারে ট্রানজ্যাকশন প্রেডিক্ট করতে, ক্রেডিট স্কোর এডজাস্ট করতে, এবং ফ্রড ডিটেক্ট করতে হাইপার-ইফিশিয়েন্সি ਨਾਲ। রিয়েল-টাইম ট্রানজ্যাকশন স্কোরিং অ্যালগরিদম বিবেচনা করে ট্রানজ্যাকশন ডিটেইলস, ইউজার প্রোফাইল, বিহেভিয়োরাল বায়োমেট্রিক্স, জিওলোকেশন, IP/ডিভাইস মেটাডেটা, একটি ইউজারের ফাইনেনশিয়াল ইনফরমেশন, এবং আরও অনেক কিছু।
তবে, AI/ML মডেলের কার্যকরতা হিংজ করে সেই গতিতে যেটি ট্রানজ্যাকশন ডেটা অ্যাক্সেস করতে পারে। মেশিন-লার্নিং অ্যালগরিদম প্রেডিকশন করে অফলাইন এবং অনলাইন ফিচার স্টোর থেকে ডিরাইভড ডেটার কোম্বিনেশন থেকে – যাদের উভয়ই ডেটা পাইপলাইন আর্কিটেকচারে একটি গুরুত্বপূর্ণ ভূমিকা পালন করে।
ফ্রড ডিটেকশন সিস্টেমের জন্য অফলাইন ফিচার স্টোরগুলো হিস্টরিক্যাল ডেটা ধারণ করে, উদাহরণস্বরূপ, কীভাবে প্রতিটি ইউজার তাদের ব্যাংক অ্যাকাউন্টের সাথে ইন্টারঅ্যাক্ট করে। একটি ইউজারের প্রতিটি ট্রানজ্যাকশন সাঁড়ে সোর différente ফিচারে ভাঙা হবে একটি পারসোনাল লগ তৈরি করতে কীভাবে সে ব্যক্তি টিপিক্যালি বিহেভ করে। এই লগে অপরিহার্য ডেটা থাকে, যেন সিমিলার ট্রানজ্যাকশনের ফ্রিকোয়েন্সি, অনুরোধ করা পরিমাণ, এবং লোকেশনের IP অ্যাড্রেস।
প্যাটার্নগুলো আইডেন্টিফাই হবে এবং একটি ডিজিটাল প্রোফাইল তৈরি হবে প্রতিনিধিত্ব করতে কীভাবে প্রতিটি ইউজার তাদের অ্যাকাউন্টের সাথে ইন্টারঅ্যাক্ট করে। কিন্তু এটি স্ট্যাটিক ডেটা এবং পিরিয়ডিক্যালি আপডেট হয়, এতে এটা অপর্যাপ্ত মেশিন-লার্নিং মডেলের জন্য রিয়েল-টাইমে হচ্ছে ট্রানজ্যাকশন-dessus ফ্রড প্রেডিকশন করতে।
এখানেই অনলাইন ফিচার স্টোরগুলো কাজে আসে। একটি ইউজার ট্রানজ্যাকশন করলে, অনলাইন ফিচার স্টোর রিয়েল-টাইম ডেটা সংগ্রহ করবে বিভিন্ন স্ট্রিমিং সোর্স জুড়ে এবং হিস্টরিক্যাল ডেটার সাথে তুলনা করবে।
মেশিন-লার্নিং অ্যালগরিদম এই তুলনাগুলো ব্যবহার করবে সাঁড়ে সোর farklı ফিচারের মাঝপথে নির্ধারণ করতে কোনো ইনকনসিস্টেন্সি আছে কিনা। যদি বেন উদাহরণস্বরূপ স্পেনে থাকে এবং পাঁচ মিনিট পর জার্মানিতে আরেকটি পারচেস করে, তবে মেশিন-লার্নিং অ্যালগরিদম এটিকে ফ্রডের একটি সম্ভাব্য কেস হিসেবে ফ্ল্যাগ করবে।
তবে এই হিসাবগুলোর সমগ্র কার্যকারিতা নির্ভর করে অনলাইন ফিচার স্টোর রিয়েল-টাইম ডেটা প্রদান করছে কিনা। ট্রানজ্যাকশন অনুমোদন বা প্রত্যাখ্যান করার সিদ্ধান্তটি সঠিক এবং ইনস্ট্যান্টেনিয়াস হতে হবে যেকোনো ফ্রডুলেন্ট এক্টিভিটি বন্ধ করার জন্য।
এক অনলাইন ফিচার স্টোর লিভারেজ করা সহায়তা করতে পারে ফ্রড রোধ করতে বিভিন্ন পেমেন্ট মেকানিজম জুড়ে, অন্তর্ভুক্ত:
- ক্রেডিট এবং ডেবিট কার্ড পেমেন্ট
- পার্সন-টু-পার্সন ট্রান্সফার
- ব্যাংক অ্যাকাউন্ট ক্রেডিট এবং ডেবিট
- মোবাইল ওয়ালেট এবং ই-পেমেন্ট
Know Your Customer
ব্যাংকগুলো কিছুকাল ধরে নো-ইয়ার-কাস্টোমার (KYC) রেগুলেশন ফলো করতে বাধ্য ছিল এবং এগুলো এখনও ফাইনেনশিয়াল ফ্রড লড়াইয়ের একটি প্রিয় পদ্ধতি। কিন্তু যেহেতু অনেকগুলো এখনও নলেজ-ভিত্তিক অথেন্টিকেশন (KBA)-এ নির্ভরশীল, তারা যে ডেটা ব্যবহার করে সেটি স্ট্যাটিক এবং পর্যাপ্ত আপডেট হয় না যাতে সেটি বিশ্বস্ত বা নিরাপদ হয়। Equifax এবং Capital One-এ সাম্প্রতিক ডেটা ব্রিচ দেখিয়েছে যে আইডেন্টিটি ডেটা চুরি হয়ে ফ্রড এবং অ্যাকাউন্ট টেকওভারের জন্য ব্যবহার করা যেতে পারে।
ব্যাংকগুলোর চ億円 있어야 এবং স্লো ডিসিশন নেওয়ার গতি থাকতে হবে যা দ্রুত ফ্রডুলেন্ট এক্টিভিটি ডিসপেল করতে পারে। KBA কRITEরিয়া ভিত্তিক করে এই সিদ্ধান্তগুলো নেওয়া যেমন নাম, ঠিকানা, এবং সোশ্যাল সিকিউরিটি ক্রিমিন্যালদের যথেষ্ট উইگل রুম দেয় ব্যাংক ডেটা সিকিউরিটি সিস্টেম আউট-মানুভার করতে।
আধুনিক টেকনোলজি দরকার একটি অধিক শক্তিশালী সাইবার সিকিউরিটি তৈরি করতে, ডেটা সিকিউরিটি সিস্টেম শক্তিশালী করতে এবং ডেটা ব্রিচের রিস্ক মিটিগেট করতে – যেহেতু অনেক ব্যাংক ডাইনামিক ডিজিটাল আইডেন্টিটির দিকে রুখ করছে। এই অধুনিক পদ্ধতিগুলোর মাধ্যমে, ডকুমেন্ট ভেরিফিকেশন এবং বায়োমেট্রিক রেকর্ডগুলো জটিল বিহেভিয়োরাল প্যাটার্নের সাথে কম্বাইন করা যেতে পারে প্রতিটি ইউজারের জন্য একটি ডিজিটাল আইডেন্টিটি তৈরি করতে।
এটি অ্যাকাউন্টগুলোর ওপর একটি শক্তিশালী প্যাডলক বসায়, কriminalদের জন্য অনেক কঠিন করে নকল বা মিমিক করা ডিজিটাল আইডেন্টিটিগুলো। কিন্তু একবার আবার, গতিই গুরুত্বপূর্ণ ফ্যাক্টর। ডিজিটাল আইডেন্টিটি জটিল এবং অনেক ভিন্ন সোর্স এবং ডেটা টাইপ দিয়ে তৈরি। কঠিনতা হলো সব কিছু দ্রুত আপডেট করতে পারা যাতে ব্যাংকরা ক্রিমিন্যালদের এক ধাপ আগে থাকে ইউজার এক্সপেরিয়েন্স বাধা दिए বিনা।
এটি আরও চ্যালেঞ্জিং যেহেতু ক্রিমিনাল আন্ডারওয়ার্লড ব্যাংকদের সাথে-Unisone विकশিত হচ্ছে, ফ্রড করার স্যাভি উপায় খুঁজে বের করছে সিনথেটিক ডিজিটাল আইডেন্টিটি তৈরি করে – একটি প্রসেস যা রিয়েল এবং ফেক কাস্টোমার ইনফরমেশন ব্লেন্ড করে একটি নতুন আইডেন্টিটি তৈরি করে। এটি হতে পারে, উদাহরণস্বরূপ, একটি সোশ্যাল সিকিউরিটি নম্বর চুরি করা এবং এটি ব্যবহার করে একটি ফেক ডেট অফ বর্থ বা হোম অ্যাড্রেস তৈরি করা। ফাইনেনশিয়াল ওয়ার্ল্ড সিনথেটিক ফ্রডের হুমকি সম্পর্কে খুব সচেতন, এতে ২০২০ সালে একল ইউএস ব্যাংকদের ২০ বিলিয়ন ডলার খরচ হয়েছে (ABA Banking Journal, 2021)।
ফ্রডস্টাররা জানেন কীভাবে অনডিটেক্টেড থাকতে হয় নিশ্চিত করে যে সব পেমেন্ট টাইমে প্রদান করা হচ্ছে এবং 크েডিট হিস্টরি বিল্ড আপ করছে রিস্ক ফ্যাক্টর এক্সহিবিট না করার জন্য। এটিই সিনথেটিক ফ্রড ডিটেক্ট করা প্রায় অসম্ভব করে দেয় ব্যাংকদের জন্য। এই ধরনের আইডেন্টিটি ফ্রডের বিরুদ্ধে সেরা প্রতিরক্ষা হচ্ছে এটি ডিটেক্ট করা অ্যাকাউন্ট তৈরির সময় বা আর্লি ট্রানজ্যাকশন/পেমেন্ট প্রসেসের সময়।
এটি গুরুত্বপূর্ণ কারণ যদি এই ক্রিমিন্যালদের যথেষ্ট সময় দেওয়া হয়, তারা ফ্রড সাইকেলের পরবর্তী ধাপে যাবে ফেক ইনফরমেশন পরিবর্তন করে অতিরিক্ত ডিজিটাল আইডেন্টিটি তৈরি করতে। অন্য কথায়, তারা ফরমুলেট এবং ক্রিয়েট করবে একটি নেটওয়ার্ক অফ ফেক আইডেন্টিটি যা سرانهاية কানেক্টেড এবং শেয়ার্ড হবে এক বা একাধিক ইনফরমেশন পিস দিয়ে যেন ব্যাংক অ্যাকাউন্ট, ফোন নম্বর, সোশ্যাল সিকিউরিটি নম্বর, এবং আরও অনেক কিছু।
এটি ব্যাংকদের একটি সুযোগ প্রদান করে ফ্রডুলেন্ট এক্টিভিটি ডিটেক্ট করতে এই কানেকশনগুলো আইডেন্টিফাই করে একটি ইউজার্স পারসোনাল ইনফরমেশন জুড়ে।
সমাধান হচ্ছে একটি গ্রাফ ডেটাবেস ব্যবহার করা যা ডেটা রিপ্রেজেন্ট এবং স্টোর করে নোডস এবং এজেসর সিরিজ হিসেবে যা মডেল করে ডেটা পয়েন্টগুলোর রিলেশনশিপ। ফ্রড এবং ডেটা সিকিউরিটি অ্যানালিস্টরা তারপর সস্পিশিয়াস কানেকশন বা প্যাটার্ন ডিটেক্ট করতে পারবে একটি গ্রাফ ট্রাভার্সাল করে কাস্টোমারস (ডিজিটাল আইডেন্টিটি) এবং/অথবা ট্রানজ্যাকশন অ্যাট্রিবিউটসের প্রিফারেবলি রিয়েল-টাইমে।
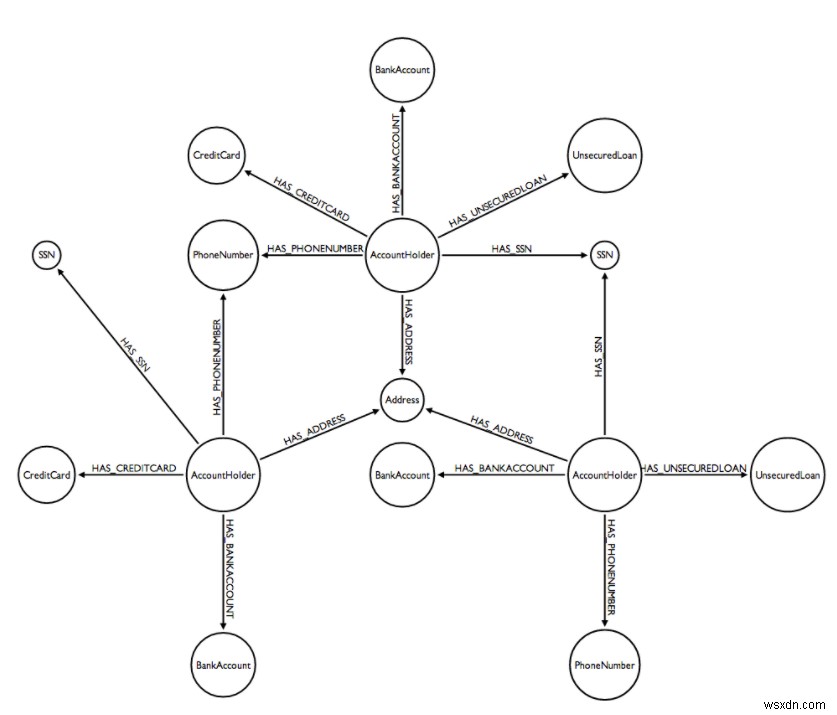
এই ক্রিমিন্যালদের সামনে থাকতে, ব্যাংকগুলোকে লো-লেটেন্সি ইন-মেমরি মাল্টি-মডেল ডেটাবেস লিভারেজ করতে হবে যা হাই থ্রুপুট ডেলিভার করতে পারে ডিজিটাল আইডেন্টিটি আপডেটেড রাখতে এবং আইডেন্টিটি গ্রাফ বিল্ড করতে সিনথেটিক ফ্রড ডিটেক্ট করতে রিয়েল-টাইমে।
এই রিয়েল-টাইম ডেটাবেস দ্রুত এবং বেশি ফ্লেক্সিবল ট্রেডিশনাল রিলেশনাল ডেটাবেসের চেয়ে এবং ব্যাংকদের সেরা সুযোগ দেবে কাস্টোমার সঠিকভাবে আইডেন্টিফাই করতে এবং যেকোনো সস্পিশিয়াস ট্রানজ্যাকশন ফ্ল্যাগ করতে।
Anti-Money Laundering (AML)
গলা টাকা লন্ডারিং করা লাগে এবং ব্যাংকগুলো ফ্রডস্টাররা যারা অবৈধভাবে ধন সম്പদ জমা করতে চায় তাদের পছন্দের চ্যানেলগুলোর একটি। বাস্তবতা হলো মани লন্ডারিং ততটুকু পেরভেসিভ যেন Problemetic। যদিও এই প্লেগ লড়াইয়া একটি টপ-টিয়ার চ্যালেঞ্জ থাকে, ক্রিমিন্যালরা এখনো পথ খুঁজে বের করছে সিস্টেম ডিসরাপ্ট করতে।
প্রায় ২ ট্রিলিয়ন ডলার গ্লোবালি প্রতি বছর লন্ডারিং হয় (Deloitte, 2020) এবং ৫০% মани লন্ডারিং পুরো ইন্ডাস্ট্রি জুড়ে অনডিটেক্টেড থাকে (Renolon, 2022)। গভর্নমেন্ট ব্যাংকদের ওপর প্রেসার বাড়াচ্ছে আরও ভিজিলেন্ট হতে এবং ট্রানজ্যাকশন ভ্যালিডেট করতে আরও কঠোর AML রেগুলেশন ইন্ট্রোডিউস করে।
AML-রিলেটেড ফাইন গত বছরের তুলনায় বেশি হয়েছে, টোটাল অমাউন্ট ১০.৪ বিলিয়ন ডলার বিশ্বব্যাপী ২০২০ সালের শেষে পৌঁছে গেছে (Compliance Week, 2020), ফাইনেনশিয়াল ইনস্টিটিউশনদের মনি লন্ডারিং লপাল অনুসরণে ব্যর্থতাকে হাইলাইট করে। কিন্তু ৬২% কমপ্লায়েন্স অফিসার বলছে যে ক্রিমিন্যাল এক্টিভিটি স্পট করা কঠিন হচ্ছে (Renolon, 2022), ব্যাংকদের নতুন এবং ইনোভেটিভ উপায় খুঁজে বের করতে হবে মনি লন্ডারিং ক্ল্যাম্প ডাউন করতে এবং তাদের সাইবার সিকিউরিটি শক্তিশালী করতে।
অনেক ব্যাংক AI এবং ডিজিটাল আইডেন্টিটি টেকনোলজি লিভারেজ করছে ট্রানজ্যাকশন মনিটরিং সিস্টেম উন্নত করতে এবং মনি লন্ডারিয়ার্স খুঁজে বের করতে। নেটওয়ার্ক অ্যানালিটিক্স, উদাহরণস্বরূপ, হিডেন লিংক আইডেন্টিফাই করতে সাহায্য করতে পারে এনটিটি জুড়ে যেগুলো ট্রেডিশনাল মেথডের মাধ্যমে মিস হয়ে যাওয়ার সম্ভাবনা বেশি।
তবে যেকোনো AML কমপ্লায়েন্স প্রোগ্রামের লিনচপিন হচ্ছে একটি মনিটরিং সিস্টেম যা ট্রানজ্যাকশন স্কোরিং প্রদান করতে পারে অনেক ভেরিয়েবল জুড়ে রিয়েল-টাইমে। যে ডেটা অ্যানালাইজ করতে হবে সেটি বিশাল, এবং যে গতিতে সব কিছু প্রসেস করা যাবে সেটি নির্ধারণ করবে কত সফলভাবে ব্যাংকরা সস্পিশিয়াস ট্রানজ্যাকশন আইডেন্টিফাই করতে পারে।
ব্যাংকদের একটি রিয়েল-টাইম ডেটাবেস দরকার ফ্রডে ক্ল্যাম্প ডাউন করতে
আমরা একটি ফাস্ট-পেসড এনভায়রনমেন্টে বাস করি যেখানে ক্রিমিন্যালরা বিকশিত হয়েছে এবং স্যাভি উপায় খুঁজে বের করেছে চুরি এবং ফেক আইডেন্টিটি তৈরি করতে ফ্রড করার জন্য। ব্যাংকদের ডিজিটাল যুগে অভিযোজিত হতে হবে এবং রিজিড এবং স্লো লেগেসি RDBMS সিস্টেম থেকে দূরে যেতে হবে যা আধুনিক AI/ML-ভিত্তিক ফ্রড ডিটেকশন এবং ডাইনামিক ডিজিটাল আইডেন্টিটি সাপোর্ট করতে পারে না।
ফলস্বরূপ, অনেক ব্যাংক রিয়েল-টাইম ডেটাবেসের দিকে রুখ করছে আরও Agile, রেসপন্সিভ, এবং অ্যাডেপ্ট बनতে ফ্রড মোকাবিলা করতে। রিডিস এন্টারপ্রাইজ নেটিভ মডিউল RedisJSON, RediSearch, RedisGraph, RedisTimeSeries, এবং RedisBloom অনেক ফাইনেনশিয়াল সার্ভিসেস ফার্ম দ্বারা লিভারেজ করা হয়েছে এর কারণে যেটি একাধিক ডেটা মডেল দক্ষতার সাথে প্রসেস করতে পারে এবং সস্পিশিয়াস প্যাটার্ন আইডেন্টিফাই করতে পারে।
এটি ব্যাংকদের ক্ষমতাদান করে ফ্রড ডিটেকশন প্ল্যাটফর্মকে রিয়েল-টাইম অ্যাক্সেস দিয়ে যাতে দ্রুত ট্রানজ্যাকশনে প্যাটার্ন অ্যানালাইজ করতে পারে এবং KYC প্রোগ্রামকে ডিজিটাল আইডেন্টিটির জন্য নতুন টুলস দিয়ে অগমেন্ট করতে পারে। রিডিস এন্টারপ্রাইজ ফাইনেনশিয়াল সার্ভিসেস কোম্পানিগুলোর জন্য একটি মিশন-ক্রিটিক্যাল, ইন-মেমরি ডেটাবেস অফার করে সাব-মিলিসেকেন্ড পারফরম্যান্স, গ্লোবাল স্কেলেবিলিটি, ৯৯.৯৯৯% আপটাইম, মাল্টিক্লাউড সাপোর্ট, এবং আরও অনেক কিছু।
রিডিস এন্টারপ্রাইজ কীভাবে রিয়েল-টাইম ফ্রড ডিটেকশন পাওয়ার করে সেটি সম্পর্কে আরও তথ্য জানতে, এই হোয়াইটপেপার পড়ুন।
