

আপনি কতটা গোপনীয়?
আমি gầnে সোশ্যাল নেটওয়ার্ক/নিউজ এগريجেটর রেডডিটে একটি পোস্ট পড়েছিলাম যেখানে মূল পোস্টার (OP) বিস্তারিতভাবে বর্ণনা করেছেন কীভাবে তিনি একটি বীমা কোম্পানিকে প্রতারণা করেছেন। OP নিশ্চিত ছিলেন তাদের পরিচয় নিরাপদ, এবং বীমা কোম্পানি তাদের শনাক্ত করতে পারবে না। এর পūrasে, তারা মনে করতেন তাদের অপরাধের সময় সীমা অতিক্রম করেছে।
এই পরিস্থিতি মিলিয়ন মিলিয়ন নাগরিকের জন্য ভিন্নভাবে ঘটে। বীমা কোম্পানিগুলো লাভজনক ব্যবসা, যADER শেয়ারহোল্ডারের দায়বদ্ধতা রয়েছে। অবশ্যই, এর মানে তাদের গ্রাহকদের — আপনার এবং আমার মত লোকজন — প্রতি তাদের সম্ভাব্য দায় কমানো।
আপনার কিছু অংশ নিশ্চিতভাবে বুঝতে পারে, এবং হয়তো বীমা কোম্পানিগুলোর প্রতি সহানুভূতি বোঝাতে পারে। গান্ধী, প্রতারণামূলক দাবি প্রিমিয়াম বাড়ায়, অন্য ট্রিগারগুলোর পাশাপাশি। অন্যদিকে, বীমা কোম্পানিগুলো একটি সম্ভাব্য দাবি যাচাই ও তদন্ত করার জন্য ক্রমশ আক্রমণাত্মক কৌশল ব্যবহার করে, যাতে প্রতারণামূলক এবং অন্যান্য দুর্নীতিমূলক দাবি কম থাকে।
তারা কতদূর যান? কি এটি অতিরিক্ত? এবং সবচেয়ে গুরুত্বপূর্ণ, কি এটি বৈধ?
তথ্যের যুগ
তথ্যের যুগ একটি বিকশিত ডেটা ল্যান্ডস্কেপ উপস্থাপন করে। বীমা কোম্পানিগুলো ভালোভাবে জানে যে শতাধিক মিলিয়ন ব্যক্তি সর্বজনীন ওয়েবসাইটের বিস্ময়কর সরণিতে ব্যক্তিগত তথ্য পোস্ট ও শেয়ার করে। এমনকি যদি আমরা সোশ্যাল মিডিয়া প্ল্যাটফর্মগুলো উপেক্ষা করি, আমাদের অধিকাংশ একটি সহজে আনপিকেবল ডিজিটাল ট্রেল রেখে যাই।
বীমার জন্য আবেদন করার সময় számos ভেরিয়েবল বিবেচনা করা হয়। আপনার বয়স, অবস্থান, পেশা, পূর্বের বীমা ইতিহাস — দাবি ও বাতিল সহ, এবং এমনকি আপনার ক্রেডিট ইতিহাস — বিবেচনা করা হবে। আপনি উপরের ডেটা টাইপগুলোর মধ্যে পার্থক্য দেখতে পারেন। বীমা গ্রাহক সুইচ্ছাবশে তাদের বয়স, জন্ম তারিখ ইত্যাদি দান করেন। কিন্তু যখন আপনি কোটেশন চান, আপনার সম্ভাব্য বীমাদাতা উপলব্ধ সর্বজনীন রেকর্ডের মাঝপথে খোঁজা করে।
বিস্তারিত ব্যক্তিগত প্রশ্ন
আপনাকে কতটুকু তথ্য দিতে হবে তা আপনি যে কভারেজ নিতে চাচ্ছেন তার ওপর নির্ভর করে। উদাহরণস্বরূপ, পাবলিক সিটিজেন, একটি অলাভজনক ভোক্তা অধিকার সমর্থক গ্রুপ, একটি নতুন মেডিকেল হেলথ ইন্সুরেন্স প্রোভাইডার খুঁজতে গিয়ে লেগে থাকল:
যে বিষয়টি আমাদের উদ্বিগ্ন করেছিল সেটি দামগুলো নয় — আমরা বার্ষিক স্টিকার শকে অভ্যস্ত — বরং বিভিন্ন নতুন বিডার থেকে পাওয়া প্রশ্নাবলি। তারা জানতে চেয়েছিল আমাদের কতজন কর্মী আছে, কতজন নির্ভরশীল, এবং তাদের বয়স কত; তাদের চেয়েছিল যারা কভার থাকবেন তাদের বিস্তারিত ব্যক্তিগত মেডিকেল ইতিহাস।
এটা ২০০১ সালের কথা, কিন্তু প্রশ্নগুলো বদলেনি। মেডিকেল ইন্সুরেন্স কোম্পানিগুলো নিশ্চিত হতে চায় যে তাদের ইস্যু করা পলিসি দৃঢ়, কোনো পে-আউটের সুযোগ ছাড়া। এবং আপনার স্বাস্থ্য ভালো থাকলেও, যাদের ভালো নেই তাদের দ্বারা আপনি শাস্তি পাবেন।
জেনেটিক প্রবণতা
বীমা প্রিমিয়াম কম রাখা অনেক যুক্তরাষ্ট্র নাগরিকের প্রধান চিন্তা। যিনি তবুও, জেনেটিক টেস্টিং এখন সস্তা এবং সহজলভ্য। ফলে, কিছু বীমা কোম্পানি সম্ভাব্য পলিসি হোল্ডারদের বাধ্যতামূলক জেনেটিক টেস্ট করানোর অপশন খুঁজে বের করেছিল। আপনি জানবেন খুশি হবেন যে রাজ্য ও ফেডারেল লেভেলে একাধিক কানুন রয়েছে যা বীমা কোম্পানিগুলোকে জেনেটিক টেস্ট ব্যবহার করে সম্ভাব্য পলিসি হোল্ডারদের সাথে বৈষম্য করার থেকে নিষেধ করে:
জেনেটিক বৈষম্য ঘটে যখন মানুষকে তাদের নিযুক্তিদাতা বা বীমা কোম্পানি ভিন্নভাবে সৎকার করে কারণ তাদের একটি জিন মিউটেশন রয়েছে যা একটি উত্তরাধিকারসূত্রে লাভব่าย ব্যাধির কারণ বা ঝুঁকি বড়ায়। বৈষম্যের ভয় জেনেটিক টেস্টিং বিবেচনা করে লোকজনের wśród সাধারণ চিন্তা।
জেনেটিক ইনফরমেশন নন-ডিসক্রিমিনেশন এক্ট (GINA) ঠিক এই উদ্দেশ্যে তৈরি করা হয়েছে। GINA দুটি অংশে বিভক্ত। টাইটেল I হেলথ ইন্সুরেন্সে জেনেটিক বৈষম্য থেকে রক্ষা করে, এবং টাইটেল II কর্মসংস্থানে জেনেটিক বৈষম্য থেকে রক্ষা করে।
তবে, GINA সম্পূর্ণ রক্ষা দেয় না, অন্তত প্রতিটি পরিস্থিতিতে না। আপনি দেখছেন, GINA হেলথ ইন্সুরেন্সের ক্ষেত্রে প্রযোজ্য হলেও, এটা অন্যান্য বড় পলিসি কভার করে না, যেমন লাইফ, ডিসএবিলিটি, বা লং-টার্ম কেয়ার, এবং অন্যান্য নির্দিষ্ট পরিস্থিতি। এর প月場所ে প্রভাব ভয়াবহ হতে পারে।
উদাহরণস্বরূপ, লাইফ ইন্সুরেন্সের আবেদন সহজে খারিজ হয়ে যেতে পারে যদি জেনেটিক টেস্টের ফলাফল একটি সম্ভাব্য পলিসি প্রোভাইডারের কাছে প্রকাশ হয়।
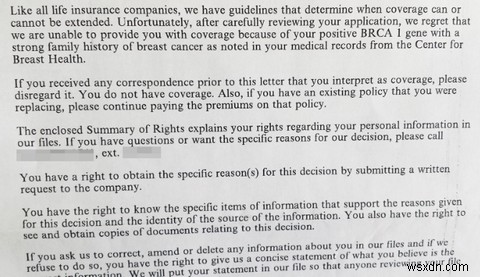
সাধারণ জনগোষ্ঠীর ১২% ব্রেস্ট ক্যান্সার নির্ণয় পাবে। অন্যদিকে, BRCA ১ মিউটেশন वाली মহিলাদের অনুমানিত ৫৫-৬৫% ৭০ বছরের বয়সে ব্রেস্ট ক্যান্সার বিকশিত করবে। লাইফ ইন্সুরেন্স উদ্যোগের একমাত্র চিন্তা: আমাদের ব্যবসা মডেল ধ্বংস হয়ে যাবে যদি আমরা ক্যান্সার এবং অন্যান্য জেনেটিক রোগসহ মিলিয়ন মিলিয়ন লোককে গ্রহণ করি।
আপনার গাড়িতেও
বিস্তারিত প্রশ্নগুলো শুধু মেডিকেল ইন্সুরেন্সে সীমাবদ্ধ নয়। ইউজেজ-বেইসড ইন্সুরেন্স (UBI) পলিসি আলাদা সেট প্রশ্ন জিজ্ঞাসা করে, সেইসাথে একটি সম্ভাব্য বীমা প্রাপ্টিকে তাদের গাড়িতে একটি ডিভাইস ইনস্টল করতে বলে। আপনার প্রিমিয়াম চূড়ান্তভাবে আপনার বয়স, অবস্থান, লিঙ্গ, ড্রাইভিং ইতিহাস, এবং গাড়ি দ্বারা নির্ধারিত হবে, যদিও আপনার পেশা এবং বাড়ির মালিকানার স্ট্যাটাসও বিবেচনা করা হবে।
ইউজেজ-বেইসড পলিসি একটি ভিন্ন সমস্যা উপস্থাপন করে। ড্রাইভার তাদের গাড়িতে একটি ট্র্যাকিং ডিভাইস ইনস্টল করার সম্মতি দেয়। পূর্বে উল্লিখিত ভেরিয়েবলগুলো বিবেচনা করার পাশাপাশি, একটি ইউজেজ-বেইসড পলিসি টেলিম্যাটিক্স ব্যবহার করে আপনার প্রিমিয়াম নির্ধারণ করে। মাপদণ্ড প্রোভাইডার থেকে প্রোভাইডার ভিন্ন হয়। কিছু প্রোভাইডার শুধু মাইলেজ বিবেচনা করে, অন্যদের গড় গতি, ব্রেকিং অভ্যাস, দিনের সময়, গতি, ত্বরণ, এবং ভ্রমণের অবস্থান বিবেচনা করে।
ট্র্যাকিং কোথায় থামে? অ্যাপালেচিয়ান স্টেট ইউনিভার্সিটির IIANC ডিস্টিংইশড প্রফেসর অফ ইন্সুরেন্স ডেভিড মারলেট ইউজেজ-বেইসড ইন্সুরেন্সকে সোশ্যাল মিডিয়ার মতো মনে করেন, অন্তত তথ্য শেয়ারিং-এর দিক থেকে:
অনেক মানুষ লোকেশন এবং তাদের ব্যক্তিগত তথ্য সোশ্যাল মিডিয়ার মাধ্যমে শেয়ার করার 데 কমফরটেবল মনে করেন, তাই এটি খুব আলাদা নয়। অনেক বীমাদাতা ইতিমধ্যে সোশ্যাল মিডিয়া ব্যবহার করে তাদের আন্ডাররাইটিং এবং দাবি তদন্তে ভোক্তার সম্মতি ছাড়া।
অর্থাৎ, আমরা সম্ভবত সব জায়গা থেকে তথ্য নিচোড়া খুশি?! এবং সেটাও উপরের কোটের শেষ বাক্য বিবেচনা ছাড়া। চিন্তা করবেন না, আমরা পরবর্তীতে সেটি দেখব!
একটি UBI পলিসি বছরের পরystal আপনাকে টাকা বাঁচাতে পারে, কিন্তু আমি নিশ্চিতভাবে বীমা কোম্পানি এবং তাদের ডেটা ব্যবহার নীতি যাচাই করব সাইন আপ করার আগে।
সোশ্যালস নিজে স্বাক্ষ্য দিচ্ছে
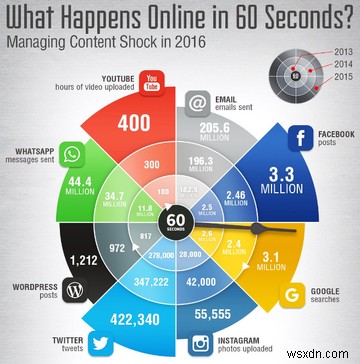
ফেসবুকের ১.৭ বিলিয়ন ব্যবহারকারী রয়েছে। ২০১৫ সালে, প্রতি ৬০ সেকেন্ডে প্রায় ৩.৩ মিলিয়ন পোস্ট হতো। মানুষ সকল ধরনের তথ্য শেয়ার করে, কখনো কখনো দ্বিতীয় চিন্তা ছাড়া। ডোনাল্ড ট্রাম্প বা হিলারি ক্লিন্টন প্রতি আপনার ঘৃণার বিষয়ে পোস্টটি অনলাইনে চিরকাল থাকবে। ব্যক্তিগত তথ্যের এই ধারাবাহিক প্রবাহ বীমা কোম্পানিগুলোর দৃষ্টি থেকে বাঁচতে পারেনি।
ফেসবুক gầnে একটি ইউকে বীমা প্রোভাইডারের প্ল্যান বাধা দিয়েছে যুব ড্রাইভারদের টাইমলাইন দেখে বীমা প্রিমিয়াম নির্ধারণ করার জন্য। অ্যাডমিরাল নতুন ড্রাইভারদের অনুমতি চায় তাদের পোস্ট এবং লাইক জাজ করতে যাতে তাদের ড্রাইভিং নিরাপত্তা বোঝা যায়:
"ফেসবুকে থাকা মানুষের গোপনীয়তা রক্ষা আমাদের জন্য সর্বোচ্চ গুরুত্বপূর্ণ। আমাদের স্পষ্ট গাইডলাইন রয়েছে যা ফেসবুক থেকে প্রাপ্ত তথ্যকে যোগ্য তবক করার সিদ্ধান্ত গ্রহণে ব্যবহার করা থেকে রোধ করে," ফেসবুক প্রতিনিধি বলেন। "আমাদের বোঝাপড়া হল অ্যাডমিরাল তারপর ব্যবহারকারীদের সাইন আপ করার সময় প্রশ্নের উত্তর দিতে বলবে যা তাদের যোগ্যতা নির্ধারণে ব্যবহৃত হবে।"
এটি ইউকে-এ এই ধরনের প্রথম অ্যাপ হত। এলগরিদম একটি যুবকের টাইমলাইন এবং ফেসবুক অ্যাকাউন্ট স্ক্যান করত। এলগরিদম তারপর তাদের সংগঠন স্তর, বাক্য গঠন, ব্যাকরণ ব্যবহার, তালিকা ব্যবহার, এবং এমনকি পোস্টে দেখানো "আত্মবিশ্বাস" স্তর পর্যন্ত জাজ করত।
ব্যক্তিগতভাবে, এটি ভয়াবহ লাগে, কিন্তু শুধু কারণ আমি আমার ফেসবুক ফিডে সব রকম র্যান্ডম কন্টেন্ট পোস্ট করি। যিনি তবুও, অ্যাডমিরালের firstcarquote প্রজেক্টের নেতা ড্যান মাইনস দ্রুত জোর দিয়ে বলেন "এটি অবিশ্বাস্যভাবে পায়ের। আপনি যদি কোটেশনে এটি ব্যবহার করতে না চান তবে করতে হবে না। আমরা যুবদের নিরাপদ ড্রাইভার হিসেবে শনাক্ত করার জন্য একটি প্রোডাক্ট বানাতে আমরা আমাদের সেরা দিচ্ছি।"
তদন্ত
বীমা প্রোভাইডারদের দাবি বৈধ কিনা তা নির্ধারণের জন্য অনেক টুল রয়েছে। কিন্তু যেখানে সন্দেহ রয়েছে, এবং নিশ্চিতভাবেই দীর্ঘমেয়াদি বা ব্যয়বহুল দাবিতে, একটি বীমা কোম্পানি তদন্ত ব্যবহার করতে পারে। এতে একটি সম্ভাব্য প্রতারণামূলক দাবির বিরুদ্ধে ব্যবহার যোগ্য সাক্ষ্য সংগ্রহ করা হয়। এটি অনেক অ্যান্টি-ফ্রড কৌশলের একটি কী টুল। নিরপেক্ষ, এটি তদন্তের অধীনদের গোপনীয়তা লঙ্ঘনের অনুভূতি দেয়, বোঝার যোগ্য।
সোশ্যাল মিডিয়া পোস্টও এই তদন্ত থেকে বাদ নয়। ডিজিটালি তথ্য আপডেট করলে বীমা কোম্পানি এবং তাদের তদন্তকারীদের একটি সহজ উইন্ডো মেলে আঙ্কতে, কারো সন্দেহ জানানো ছাড়া। প্রক্রিয়াটি অবশ্যই ফ্রড কমানো, কিন্তু বীমাকে একটি ক্ষণস্থায়ী, развивающееся পণ্যে রূপান্তর করে।
আমি মনে করি অনেক লোকই তাদের বীমা প্রোভাইডারের দ্বারা ডাইনামিক্যালি আপডেট হওয়া পণ্যের জন্য প্রস্তুত নন। অন্যদিকে, সোশ্যাল মিডিয়া "নতুন" নয়, কিন্তু এটি বৃদ্ধি পাচ্ছে। নতুন ব্যবহারকারীদের শিক্ষা দেয়া, যারা যুবক বা বৃদ্ধ, নিশ্চিতভাবেই সোশ্যাল মিডিয়া গোপনীয়তা সাহায্য করবে, কিন্তু এটি সার্বস্ব সমাধান নয় যা অনেকেই চান।
একটি সতর্ক ভারসাম্য
আমাদের গোপনীয়তা রক্ষা একটি বড় চিন্তা। এক যুগে যেখানে অনেক আমেরিকান গোপনীয়তাকে ত্যাগ করা মনে হচ্ছে, এবং আমাদের ব্যক্তিগত তথ্য শেয়ারিং ক্রমশ বৃদ্ধি পাচ্ছে, বীমাদাতাদের তাদের প্রয়োজনীয় ডেটা পাওয়ার জন্য দূর যেতে হয় না।
আমার মতামতে, আপনি যদি একটি বীমা কোম্পানিকে প্রতারণা করেন, তবে আপনাকে আপনার গোপনীয়তা লঙ্ঘন হওয়ায় প্রস্তুত থাকতে হবে। আপনি আপনার চুক্তি লঙ্ঘন করছেন, যা আমি নিশ্চিত আপনাকে বলতে হয় না, একটি সম্ভাব্য ফেডারেল অপরাধ। একইসাথে, আপনি শুধু আপনার বীমা কোম্পানিকে প্রতারণা করছেন না। আপনি সক্রিয়ভাবে অন্যান্য পরিশ্রমী নাগরিকদের প্রিমিয়াম বাড়াচ্ছেন।
আপনি বীমা কোম্পানিগুলোর সাথে গোপনীয়তার সীমা কোথায় আঁকেন? সোশ্যাল মিডিয়া থেকে তাদের বাধা দেওয়া উচিত? নয়তো এটি ব্যক্তির দায়িত্ব যে তারা নিজের পোস্ট মডারেট করবে? নিচে আপনার মতামত জানান!
